Réforme ANC 2022-06 : ce qui change pour les OLS en 2026
La réforme ANC 2022-06 modifie en profondeur le plan comptable général et s’applique aux organismes de logement social (OLS) à compter de l’exercice 2026. Résultat exceptionnel resserré, suppression des transferts de charges, plan de comptes remanié : voici ce qu’il faut comprendre pour préparer sereinement vos états réglementaires 2026.
La réforme ANC 2022-06 en une phrase
Adopté en novembre 2022 et homologué par arrêté du 26 décembre 2023, le règlement ANC n°2022-06 modernise le plan comptable général (PCG) : des comptes plus lisibles, des états financiers plus comparables d’une entreprise à l’autre, et une présentation mieux préparée pour la digitalisation de l’information financière. Il s’applique aux exercices ouverts à compter du 1er janvier 2025, sauf pour les organismes de logement social, qui l’appliquent un an plus tard, aux exercices ouverts à compter du 1er janvier 2026.
Les deux grands axes de la réforme comptable des OLS
Deux changements portent l’essentiel de la réforme ANC 2022-06, et tous deux répondent au même problème : des comptes devenus des « fourre-tout » avec le temps.
Le résultat exceptionnel : une définition resserrée par l’ANC
Avant la réforme, le résultat exceptionnel se déterminait par la nature de l’opération : toute opération enregistrée dans les comptes 67/77 y était, par définition, classée. Un principe pratique au départ, mais qui avait fini par transformer le résultat exceptionnel en catégorie large, où venaient se loger des opérations n’ayant plus grand-chose d’exceptionnel : cessions d’immobilisations, pénalités, dons, sinistres…
Pour trancher au cas par cas, l’ANC propose un arbre de décision (repris dans la version commentée du règlement). La logique tient en trois questions successives :
- L’opération est-elle directement liée à un événement qui, seul, remplit les critères d’un événement majeur et inhabituel ?
- Si oui, l’opération se serait-elle produite indépendamment de cet événement ? Si c’est le cas, elle reste en résultat courant, même si l’événement lui-même est exceptionnel.
- Les aides, remboursements ou indemnités d’assurance perçus en compensation d’une charge d’exploitation restent classés en résultat d’exploitation, même quand l’événement qui les a déclenchés est qualifié d’exceptionnel.
La suppression des transferts de charges (comptes 79)
Le mécanisme était simple : une charge s’enregistrait normalement en classe 6, puis se neutralisait par un produit en classe 79 : impact zéro sur le résultat, mais une lecture brouillée. Ce produit de compensation ne correspondait à aucune opération économique distincte ; il masquait simplement une charge que l’entreprise ne voulait pas voir peser sur son résultat d’exploitation.
Le problème dépasse la seule présentation du compte de résultat. La réforme a d’ailleurs suspendu provisoirement le tableau des soldes intermédiaires de gestion et celui de la capacité d’autofinancement (article 842-1 du PCG), au point que le Conseil national de l’Ordre des experts-comptables (CNOEC) a dû publier ses propres modèles de remplacement pour combler ce vide. Sur son nouveau modèle de CAF, le CNOEC exclut par exemple les produits de cession d’immobilisations et leur valeur comptable des éléments retenus dans le calcul, au motif qu’ils ne relèvent pas de l’activité courante. Une convention pensée pour une entreprise « générique », à nuancer chez un bailleur social selon son activité : une cession dans le cadre de l’accession sociale à la propriété ou d’une vente HLM n’a pas le même statut qu’une cession patrimoniale ponctuelle sur le parc locatif.
Résultat : avec la suppression des transferts de charges, chaque opération doit désormais se qualifier par sa nature économique réelle, sans détour par un compte de neutralisation.
Ce qui change dans le plan de comptes OLS en 2026
Provisions, dotations, reprises : un triptyque recomposé
Les comptes de provisions (classe 15), leurs dotations (681) et leurs reprises (781) ont été réorganisés en parallèle, avec la même logique : les anciens comptes génériques disparaissent au profit de catégories précises, réunies sous un nouveau compte pivot 152 / 68152 / 78152 « Provisions pour charges ».
| Ancien (provision / dotation / reprise) | Libellé | Nouveau (provision / dotation / reprise) |
|---|---|---|
| 153 / 68153 / — | Provisions pour pensions et obligations similaires | 1521 / 681521 / 781521 |
| 1572 / 68157 / 78157 | Provisions pour gros entretien | 1525 / 681525 / 781525 (relibellé « ou grandes révisions ») |
| 1581 / 681581 / 781581 | Provisions pour remise en état de biens | 1526 / 681526 / 781526 |
| 1586 / 681586 / 781586 | Provisions pour charges sur opérations immobilières | 1528 / 681528 / 781528 |
| 1588 / 68158 / 78158 | Autres provisions pour charges | 1527 / 681527 / 781527 |
| — | Provisions pour restructurations | 1522 / 681522 / 781522 |
| — | Provisions pour impôts | 1523 / 681523 / 781523 |
| — | Provisions pour renouvellement des immobilisations — entreprises concessionnaires | 1524 / 681524 / 781524 |
Comptes 467 et 468 : le solde détermine désormais le compte
Avant la réforme, le compte 467 pouvait être aussi bien débiteur que créditeur. Désormais, c’est le sens du solde à la clôture qui détermine le compte : 467 pour les soldes débiteurs, 468 pour les soldes créditeurs. Un compte 4671 « créditeurs divers » logé jusqu’ici sous le 467 doit donc basculer sous le 468 si son solde est créditeur en 2026.
Frais d‘émission d’emprunts : un simple changement de numéro de compte
| Ancien COMPTE | Libellé | Nouveau COMPTE |
|---|---|---|
| 4816 (sous-compte de 481) | Frais d’émission des emprunts | 481 |
| 68126 | Dotations aux amortissements des frais d’émission d’emprunts à répartir | 6862 |
Les OLS pratiquaient déjà un étalement de ces frais via un mécanisme proche. Vérifiez simplement que votre paramétrage pointe bien vers 481/6862, et non plus vers l’ancien 4816/68126.
Ces trois points (provisions, 467/468, frais d’émission) partagent un même piège : ce sont des comptes de bilan, donc leurs soldes se reportent d’un exercice à l’autre. Un logiciel comptable classique reporte les à-nouveaux compte par compte, sans savoir qu’un compte a été renuméroté par la réforme ANC 2022-06. Profitez de ce début d’exercice 2026 pour vérifier, compte par compte, que vos soldes 2025 ont bien été transférés vers leur nouveau numéro et que les anciens comptes sont bien à zéro.
Résultat exceptionnel : la fin des comptes fourre-tout 67 et 77
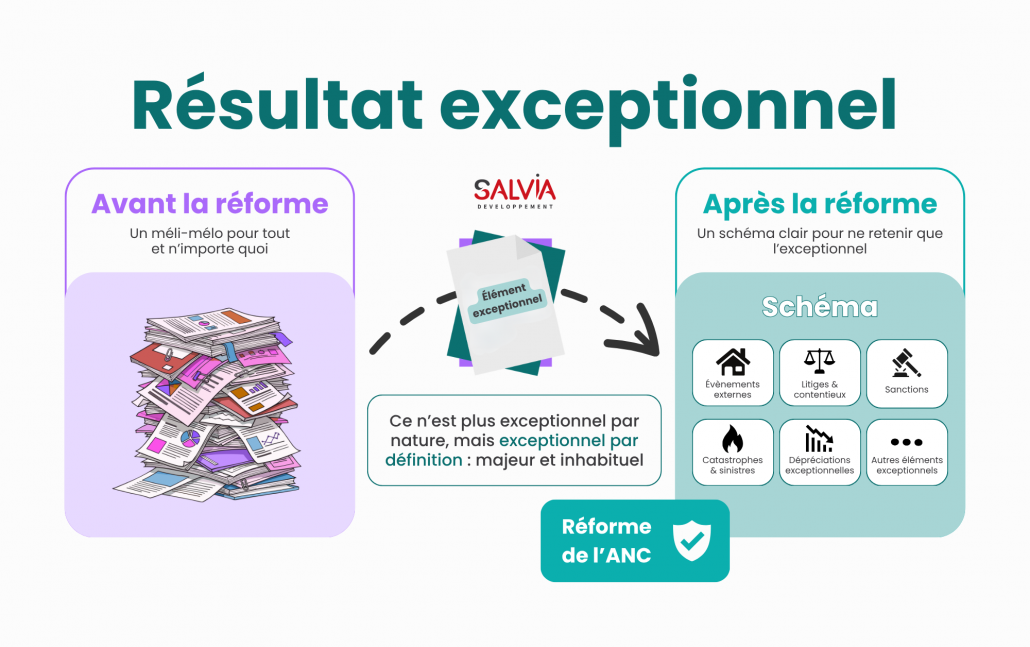
Les comptes 67 et 77, qui centralisaient jusqu’ici des opérations de nature très diverses, disparaissent. Leur contenu part vers les comptes de charges et produits divers de gestion courante (65/75) :
| Ancien COMPTE | Libellé | Nouveau COMPTE |
|---|---|---|
| 6712 | Pénalités, amendes fiscales et pénales | 6582 |
| 6713 | Dons, libéralités | 6584 |
| 6715 | Subventions accordées | 6585 |
| 6717 | Rappel d’impôts | 638 |
| 675 | Valeurs comptables des éléments d’actif cédés | 657 |
| 775 | Produits des cessions d’éléments actifs | 757 |
| 777 | Quote-part des subventions d’investissement virée au résultat | 747 |
| 7714 | Recouvrements sur créances admises en non-valeur | 7583 |
Transferts de charges supprimés : par quoi les remplacer en 2026 ?
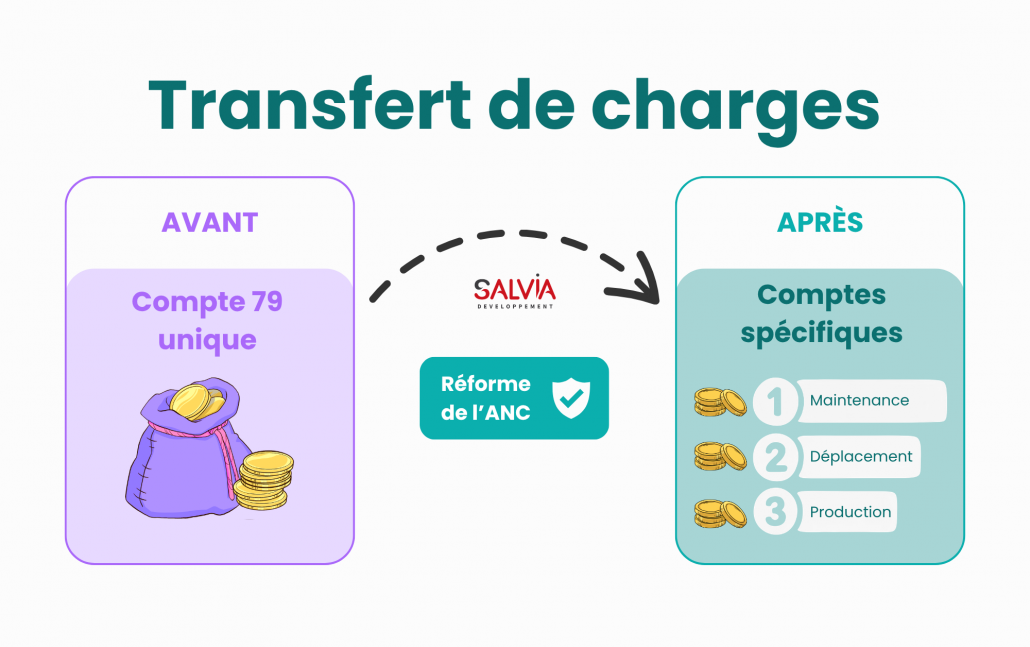
Chez les OLS comme ailleurs, les comptes 79 (transferts de charges) disparaissent. Une seule exception subsiste, et elle est étroitement encadrée : les comptes 791 (transferts de charges) et 799 (transferts de produits) restent utilisables, mais exclusivement pour les opérations de concession d’aménagement : c’est-à-dire lorsque l’organisme agit en tant qu’aménageur pour le compte d’un tiers, dans le cadre d’une convention de concession.
Pour tout le reste, il n’y a pas de correspondance compte à compte à appliquer. Le principe est simple : on crédite directement le compte de charge concerné. Un remboursement qui compensait une charge inscrite en 615 doit désormais être crédité au 615 lui-même, sans transiter par un compte de transfert.
Quelques situations fréquentes ont toutefois désormais leur propre compte dédié :
• 649 : remboursement qui compense directement une charge de personnel identifiée (activité partielle, maintien de salaire, prise en charge OPCO d’un coût de personnel). Nouveau compte.
• 7084 : mise à disposition de personnel facturée à une autre entité. Un nouveau sous-compte apparaît dans le 708 (Produits des activités annexes) qui, lui, existait déjà.
• 741 : aide qui ne compense pas une charge de personnel identifiée (aide à l’embauche, aide forfaitaire multi-nature). Nouveau compte, ex-743.
Le compte 758 : attention aux faux amis
Le compte 758 (Indemnités et autres produits) est particulièrement concerné par la suppression des transferts de charges, et sa structure change en profondeur. Les anciens sous-comptes passent sur cinq chiffres, et leurs numéros à quatre chiffres sont réutilisés pour de nouveaux contenus.
Attention aux faux amis. Les comptes 7581, 7582 et 7583 existent toujours en 2026, mais leur contenu a changé :
- 7581 : hier les remboursements de prestations, aujourd’hui les dédits et pénalités perçus. Les remboursements passent en 75881.
- 7582 : hier la couverture de l’activité de gérance, aujourd’hui les libéralités reçues. La gérance passe en 75882.
- 7583 : hier le lissage CGLLS, aujourd’hui les recouvrements sur créances admises en non-valeur, ex-7714.
Une écriture passée par habitude sur l’ancien numéro, ou un paramétrage resté en l’état (interfaces, règles d’imputation automatique), enverra le montant sur un compte au contenu différent, sans qu’aucun contrôle ne le signale. Vérifiez vos paramétrages et vos schémas d’écriture.
Les anciens sous-comptes et leur nouveau numéro
| Ancien compte | Libellé | Nouveau compte |
|---|---|---|
| 7581 | Remboursements des prestations à la charge directe de l’organisme | 75881 |
| 7582 | Couverture des charges de l’activité de gérance | 75882 |
| 7583 | Produits du dispositif de lissage de la CGLLS | Dispositif déjà suspendu* |
| 7588 | Autres | 75888 |
* Remarque : le compte 7583 (dispositif de lissage CGLLS) n’a pas de correspondance confirmée dans le nouveau plan. Ce dispositif était déjà présenté comme suspendu dans l’ancienne instruction. Le nouveau compte 75883, bien que numériquement proche, porte sur les certificats d’économie d’énergie, sans lien avec la CGLLS.
Les nouveaux comptes 758 à partir de 2026
| Compte | Libellé |
|---|---|
| 7581 | Dédits et pénalités perçus sur achats et ventes |
| 7582 | Libéralités reçues (dons et legs non destinés à l’investissement) |
| 7583 | Recouvrements sur créances admises en non-valeur |
| 7584 | Dégrèvements d’impôts autres qu’impôts sur les bénéfices |
| 7585 | Bonis provenant de clauses d’indexation |
| 7586 | Quote-part sur résultats de concessions d’aménagement |
| 7587 | Indemnités d’assurance (hors destruction du bien, comptabilisée en 757) |
| 75881 | Remboursements des prestations à la charge directe de l’organisme |
| 75882 | Couverture des charges de l’activité de gérance |
| 75883 | Produits de certificats d’économie d’énergie (CEE) |
| 75884 | Pénalités sur suppléments de loyers de solidarité |
| 75888 | Autres |
FAQ : vos questions sur la réforme ANC 2022-06
Quand la réforme ANC 2022-06 s’applique-t-elle aux OLS ?
Le règlement ANC n°2022-06 s’applique aux exercices ouverts à compter du 1er janvier 2025 pour la plupart des entités, mais les organismes de logement social bénéficient d’un report d’un an : ils l’appliquent aux exercices ouverts à compter du 1er janvier 2026, encadré par l’instruction comptable OLS mise à jour le 6 mars 2026.
Qu’est-ce qui change pour le résultat exceptionnel avec la réforme ANC 2022-06 ?
La définition du résultat exceptionnel est resserrée (article 513-5 du PCG) : seules restent les opérations liées à un événement majeur et inhabituel. De nombreuses opérations auparavant classées en 67/77, comme les cessions d’immobilisations, basculent désormais en résultat courant.
Les comptes de transferts de charges (79) disparaissent-ils tous ?
Oui, sauf pour les opérations de concession d’aménagement, où les comptes 791 et 799 restent utilisables. Pour le reste, chaque remboursement ou compensation doit désormais être crédité directement au compte de charge qu’il compense.
L’accompagnement de Salvia pour vos états réglementaires 2026
La réforme de l’ANC ne se limite pas à une renumérotation des comptes. Elle modifie en profondeur la qualification des opérations et touche l’ensemble du plan comptable OLS. Les 54 maquettes des états réglementaires, construites sur ce plan de comptes, ont donc dû être entièrement revues par la DHUP, ce qui explique le report d’un an accordé aux organismes de logement social.
De notre côté, nos équipes ont mené un véritable chantier de fond sur Salvia États Réglementaires. Maquettes modifiées, supprimées ou fusionnées, nouvelle arborescence plus intuitive et plus proche d’Harmonia, intégration rigoureuse des comptes malgré la coexistence de deux plans comptables sur l’exercice 2026 : chaque évolution a été pensée pour simplifier votre transition. Notre équipe qualité teste actuellement chaque maquette afin de vous livrer une version fiable avant l’échéance.
Pour aller plus loin, nous vous donnons rendez-vous le jeudi 22 octobre 2026 à 14h pour notre webinaire « Réforme de l’ANC : préparez sereinement votre clôture ». Pendant une heure, Florence Jasniak, Directrice Marketing Produit Gamme Finance, et Aude Gendre, Chef de Marché & Produit, reviendront sur le contexte de la réforme, vous présenteront les grandes modifications des états réglementaires et répondront à toutes vos questions.


